Obter o CEBAS não começa no protocolo. Começa antes, na organização da entidade. Governança, cadastros, conselhos, documentação, escrituração, controles internos e relatórios de atividades formam a base da certificação. Quando esse processo é bem estruturado, a entidade fortalece sua gestão, qualifica suas evidências e amplia a segurança para buscar a certificação com consistência.
Mais do que um certificado institucional, o CEBAS é um instrumento estratégico para entidades beneficentes que atuam nas áreas de assistência social, saúde e educação. Ele impacta a sustentabilidade da organização, a regularidade perante a legislação e o acesso aos benefícios vinculados à certificação.
Ao longo deste guia, você verá os documentos essenciais, os prazos e as etapas do processo, com uma visão prática para apoiar a preparação da entidade e orientar decisões com mais segurança.
- 1. O que é o CEBAS
- 2. Por que o CEBAS é importante para o Terceiro Setor
- 3. Antes de reunir documentos: identifique a área preponderante
- 4. Checklist geral: documentos comuns para organizar antes do protocolo
- 5. Checklist específico por área de atuação
- 6. Prazos essenciais do CEBAS
- 7. Etapas do processo de certificação
- 8. A importância do profissional contábil especialista
- 9. Checklist final de conferência antes do protocolo
- 10. Erros que mais comprometem o CEBAS
- 11. Conclusão
1. O que é o CEBAS
O CEBAS — Certificação de Entidade Beneficente de Assistência Social é a certificação federal concedida a pessoas jurídicas de direito privado, sem fins lucrativos, que comprovam atuação beneficente nas áreas de assistência social, saúde ou educação e atendem aos requisitos legais, estatutários, operacionais e contábeis previstos na legislação.
Na prática, o CEBAS funciona como uma ponte entre três dimensões da entidade:
- Finalidade estatutária: o estatuto precisa refletir claramente a natureza não lucrativa, a área de atuação e a destinação do patrimônio em caso de dissolução ou extinção.
- Atuação real: a entidade precisa demonstrar que executa serviços, programas, projetos ou benefícios de forma continuada, planejada e compatível com sua área certificável.
- Evidência documental e contábil: a operação precisa estar comprovada por relatórios, cadastros, certidões, demonstrações financeiras, notas explicativas, controles de gratuidade e registros contábeis segregados.
O CEBAS não nasce no protocolo. Ele começa antes, na organização da entidade: governança, cadastros, conselhos, documentação, escrituração, controles internos e relatórios de atividades. Por isso, a certificação deve ser tratada como projeto de gestão, não como simples envio de documentos.
2. Por que o CEBAS é importante para o Terceiro Setor
Para entidades beneficentes, o CEBAS pode representar uma diferença concreta na capacidade de manter e ampliar serviços. A certificação é um dos documentos exigidos para fruição da imunidade de contribuições à seguridade social, como a cota patronal previdenciária, CSLL, COFINS e PIS/PASEP, conforme a legislação e os requisitos aplicáveis.
Essa imunidade não deve ser vista como "benefício gratuito", mas como uma forma de preservar recursos para a finalidade social. Além do impacto econômico, o CEBAS também contribui para:
- Credibilidade institucional, por demonstrar aderência a requisitos públicos de certificação
- Melhoria da governança, porque exige documentação, controles e relatórios mais robustos
- Maior maturidade contábil, com evidência segregada de receitas, despesas, gratuidades e áreas de atuação
- Fortalecimento da prestação de contas, especialmente em entidades que captam recursos públicos, privados ou incentivados
- Planejamento de longo prazo, pois a renovação exige continuidade documental e operacional
O CEBAS é relevante, mas não substitui gestão profissional. Uma entidade certificada continua obrigada a manter regularidade fiscal, trabalhista, contábil, estatutária e operacional durante todo o período de validade.
3. Antes de reunir documentos: identifique a área preponderante
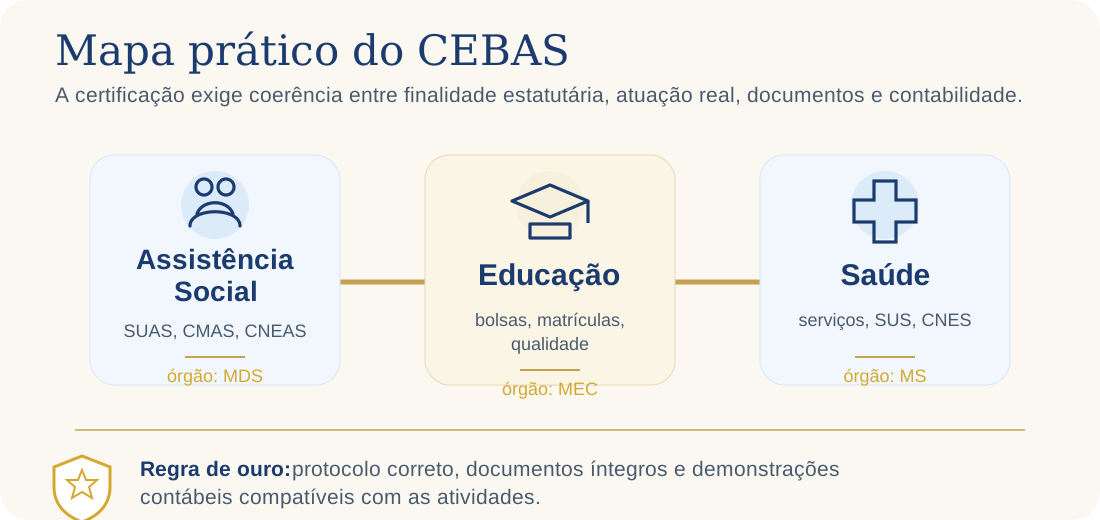
O primeiro erro comum é montar o checklist antes de identificar corretamente qual órgão certificador será competente. Entidades com atuação em mais de uma área devem observar a área preponderante, geralmente relacionada à maior parte dos custos e despesas da organização.
| Área predominante | Órgão de referência | Exemplos de evidências críticas |
|---|---|---|
| Assistência social | MDS | Inscrição no CMAS, CNEAS concluído, relatório socioassistencial, gratuidade, atuação conforme SUAS |
| Educação | MEC | Credenciamento, dados da mantenedora e mantidas, bolsas, relação de bolsistas, documentação pedagógica e contábil |
| Saúde | Ministério da Saúde | CNES atualizado, relatório de atividades em saúde, demonstrações segregadas, vínculo com serviços e estrutura de saúde |
Esse diagnóstico evita perda de tempo, protocolo inadequado e retrabalho. Também ajuda a definir quais documentos serão comuns a todos os casos e quais serão específicos conforme a atividade realizada.
4. Checklist geral: documentos comuns para organizar antes do protocolo
A seguir está um checklist profissional para orientar a preparação da certificação. A lista deve ser validada conforme a área de atuação e o sistema do órgão competente no momento do protocolo.
4.1 Documentos jurídicos e de governança
- Comprovante de inscrição no CNPJ atualizado
- Estatuto social registrado em cartório, com cláusulas compatíveis com entidade sem fins lucrativos
- Cláusula estatutária prevendo a destinação do patrimônio remanescente em caso de dissolução ou extinção
- Ata de eleição da diretoria atual, registrada, abrangendo o período do requerimento
- Instrumento de representação legal ou procuração, quando aplicável
- Declarações exigidas pelo órgão certificador, assinadas pelo representante legal
- Regimento interno, escritura pública ou outros atos institucionais, quando aplicável
4.2 Regularidade fiscal, trabalhista e cadastral
- Certidão negativa ou positiva com efeitos de negativa de débitos federais e da PGFN
- Certificado de Regularidade do FGTS — CRF
- Cadastros governamentais atualizados conforme a área de atuação
- Comprovantes de inscrição em conselhos de políticas públicas, quando exigidos
- Conferência da coerência entre CNPJ, CNAE, endereço, estatuto e atividades executadas
4.3 Documentos operacionais e institucionais
- Relatório de atividades do exercício fiscal anterior ao requerimento
- Descrição dos serviços, programas, projetos ou benefícios executados
- Objetivos, metodologia, público-alvo, capacidade de atendimento e resultados alcançados
- Número de pessoas atendidas, perfil dos usuários e critérios de acesso
- Equipe envolvida, voluntários, estrutura utilizada e recursos aplicados
- Evidências de gratuidade, quando aplicável
- Documentos de suporte: listas, registros, fotos institucionais, termos, contratos e convênios
4.4 Documentos contábeis e financeiros
- Demonstrações contábeis e financeiras do exercício anterior ao requerimento
- Demonstração do Resultado do Exercício — DRE
- Balanço Patrimonial, quando exigido pela regra aplicável ao porte e à receita
- Notas explicativas assinadas por profissional legalmente habilitado no CRC
- Receitas, custos e despesas segregados por área de atuação
- Registro das gratuidades de forma segregada
- Demonstração da aplicação de recursos na finalidade institucional
- Centro de custos ou metodologia equivalente para separar as áreas de atuação
- Parecer de auditoria independente, quando exigido pelo porte ou receita da entidade
5. Checklist específico por área de atuação
5.1 Assistência social
Para entidades que atuam no âmbito da assistência social, a preparação documental deve comprovar vinculação à política pública de assistência social e aderência ao SUAS.
- Inscrição no Conselho Municipal de Assistência Social — CMAS ou conselho do Distrito Federal
- Para renovação, comprovação de inscrição no CMAS no ano anterior ao requerimento
- Para concessão inicial, inscrição no CMAS no ano do protocolo ou no ano anterior
- Comprovante do Cadastro Nacional de Entidades Beneficentes — CNEAS, com status concluído
- Relatório de atividades socioassistenciais conforme modelo do órgão competente
- Demonstrações contábeis com receitas, custos e despesas por área de atuação
- Certidões fiscais e FGTS
- Documentação específica para aprendizagem profissional, pessoa idosa ou pessoa com deficiência, quando aplicável
Entidades de atendimento em múltiplos municípios devem verificar os percentuais e exigências de inscrição nos conselhos locais. Entidades de assessoramento, defesa e garantia de direitos podem ter tratamento documental específico em relação ao município de sede.
5.2 Educação
Na área de educação, a documentação costuma exigir forte integração entre mantenedora, mantidas, informações de bolsistas e registros acadêmicos/contábeis.
- CPF do representante legal e CNPJ da entidade
- Ata de eleição da diretoria e estatuto social
- Escritura pública, quando aplicável
- Ato de credenciamento da instituição
- Regimento interno ou estatuto da instituição de ensino
- Documentação contábil e parecer de auditoria, quando exigido legalmente
- Relatório de atividades e relação nominal de bolsistas, quando exigida
- Cadastros da matriz, das mantidas e dos bolsistas atualizados no canal do MEC
A área de educação demanda cuidado especial com a consistência entre bolsas concedidas, critérios socioeconômicos, registros acadêmicos e demonstrações contábeis. A ausência de conciliação entre esses dados pode gerar diligências ou indeferimento.
5.3 Saúde
Na saúde, a certificação é analisada a partir da forma como a entidade comprova sua condição beneficente e da coerência entre estrutura, serviços e registros oficiais.
- Comprovante de inscrição no CNPJ
- Ata de eleição dos dirigentes e instrumento de representação legal, quando aplicável
- Ato constitutivo registrado, comprovando natureza sem fins lucrativos há pelo menos 12 meses
- Relatório de atividades do exercício fiscal anterior, com público atendido e recursos envolvidos
- Demonstração do Resultado do Exercício segregada por área de atuação
- Notas explicativas com receitas e despesas segregadas por área de atuação
- Cadastro Nacional de Estabelecimentos de Saúde — CNES atualizado
- Documentos complementares solicitados pelo Ministério da Saúde durante a análise
O CNES atualizado e a coerência entre atividades de saúde, estrutura operacional e registros contábeis são elementos centrais para reduzir risco de questionamentos.
6. Prazos essenciais do CEBAS
A gestão de prazos é uma das partes mais sensíveis do CEBAS. Muitas entidades não perdem a certificação por ausência de propósito social, mas por protocolo tardio, documentação incompleta ou resposta intempestiva a diligências.
6.1 Concessão inicial
Para o primeiro pedido, a entidade deve verificar se já possui tempo mínimo de funcionamento, documentos do exercício fiscal anterior e cadastros exigidos por sua área. Em assistência social e saúde, há referências expressas à necessidade de funcionamento por pelo menos 12 meses.
6.2 Renovação
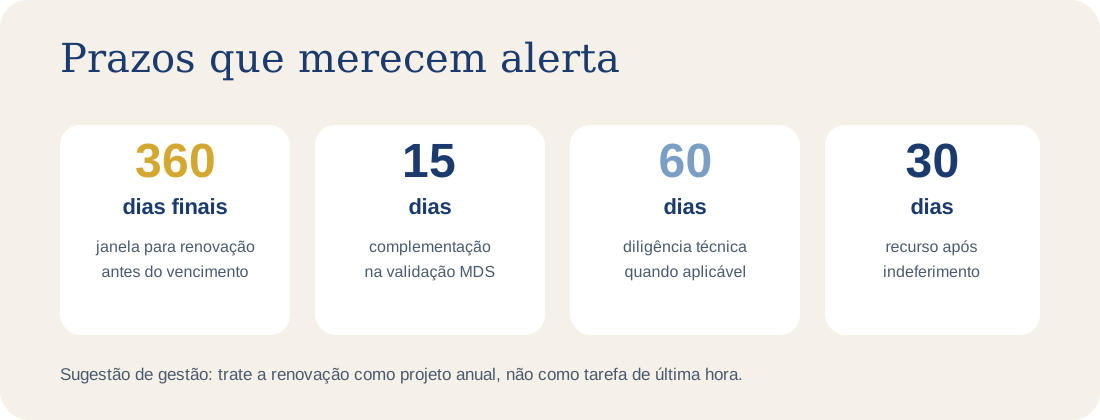
A renovação deve ser tratada como projeto prioritário. A orientação oficial informa que os processos de renovação podem ser solicitados durante os 360 dias que antecedem o termo final de validade da certificação anterior, até o último dia de validade. Esperar o fim desse prazo é arriscado.
6.3 Tempo de análise
Os prazos estimados variam conforme o órgão e o tipo de processo. Como referência prática: assistência social informa tempo estimado de até 180 dias corridos; saúde e educação informam análise em até 6 meses.
6.4 Complementação, diligência e recurso
- No MDS, a validação de documentos pode gerar pedido de complementação em 15 dias, improrrogável
- Ainda no MDS, diligência técnica pode exigir complementação em até 60 dias, improrrogáveis
- Na saúde, documentação complementar tem prazo de 30 dias, prorrogável por igual período
- Em caso de indeferimento, o recurso administrativo deve ser apresentado em até 30 dias da publicação da decisão
7. Etapas do processo de certificação
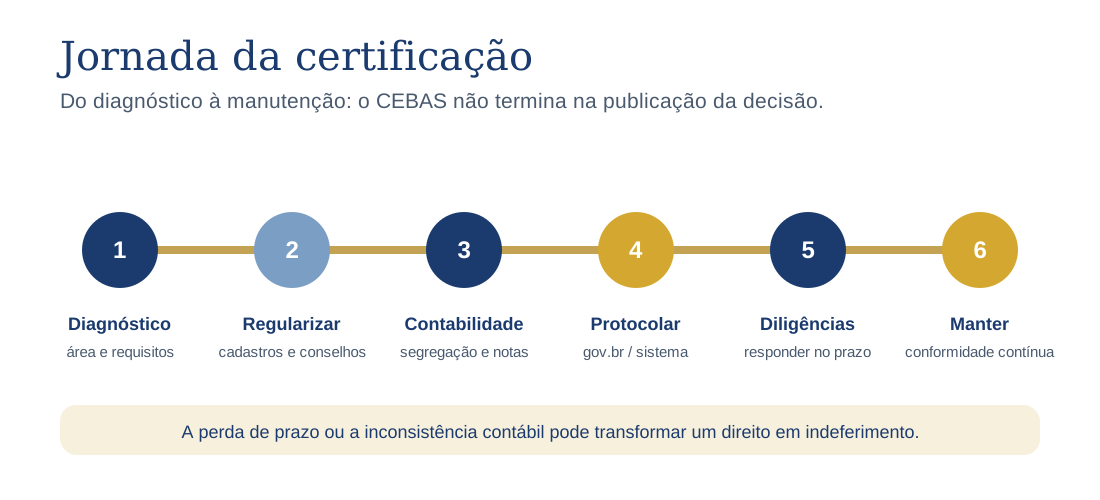
Etapa 1 — Diagnóstico de elegibilidade
Antes de reunir documentos, a entidade deve responder a perguntas objetivas: é pessoa jurídica sem fins lucrativos? O estatuto está atualizado? A finalidade é compatível com assistência social, saúde ou educação? A atuação é continuada e planejada? A área preponderante está identificada? Há demonstrações contábeis do exercício anterior e segregação entre atividades certificáveis e não certificáveis?
Etapa 2 — Saneamento documental e estatutário
Nessa etapa, a entidade corrige fragilidades antes do protocolo: atualização estatutária, registro de ata, regularização de CNPJ, emissão de certidões, atualização de cadastros e revisão de documentos institucionais.
Etapa 3 — Preparação contábil e financeira
A contabilidade precisa conversar com a realidade operacional, demonstrando como a entidade recebeu recursos, aplicou valores, executou atividades e concedeu gratuidades.
Etapa 4 — Elaboração do relatório de atividades
O relatório não deve ser um texto genérico. Ele precisa provar atuação: o que foi feito, por que, para quem, com quais recursos, qual metodologia e quais resultados foram alcançados — sempre coerente com a contabilidade.
Etapa 5 — Protocolo eletrônico
O protocolo deve ser realizado pelo canal indicado pelo órgão competente. A entidade deve salvar comprovantes, recibos, números de processo e cópias de todos os anexos.
Etapa 6 — Acompanhamento e diligências
Após o protocolo, é preciso acompanhar regularmente o processo, responder diligências dentro do prazo e manter registro de todas as movimentações.
Etapa 7 — Decisão, recurso e manutenção
As decisões são publicadas conforme o rito do órgão competente. Em caso de indeferimento, cabe recurso no prazo. Com o deferimento, começa uma nova responsabilidade: manter os requisitos durante todo o período de validade.
8. A importância do profissional contábil especialista
O CEBAS é um processo jurídico-administrativo, mas sua sustentação prática depende fortemente da contabilidade. Um profissional contábil especialista em Terceiro Setor não atua apenas "fechando balanço" — ele ajuda a entidade a transformar operação social em evidência técnica.
8.1 O que o contador especialista entrega na prática
- Diagnóstico de conformidade: avalia se estatuto, escrituração, relatórios, certidões, cadastros e obrigações acessórias estão compatíveis com o pedido.
- Segregação contábil por área de atuação: organiza receitas, custos, despesas, gratuidades e atividades certificáveis e não certificáveis por centro de custo.
- Demonstrações contábeis adequadas ao Terceiro Setor: elabora e revisa Balanço Patrimonial, DRE, DFC, DMPS e notas explicativas.
- Notas explicativas úteis para certificação: explica critérios de reconhecimento, gratuidades, subvenções, doações e restrições de recursos.
- Prevenção de inconsistências: confronta números contábeis com relatório de atividades, atendidos, bolsas, convênios e folhas de pagamento.
- Apoio à governança: orienta diretoria e conselho sobre registros, atas, controles e rotinas que reduzem riscos no processo.
8.2 Por que a especialização faz diferença
A contabilidade do Terceiro Setor possui lógica própria. Expressões como superávit, déficit, patrimônio social, gratuidade, recursos com restrição, doações, subvenções e atividade certificável não podem ser tratadas como se a entidade fosse uma empresa comum.
A norma contábil aplicável às entidades sem finalidade de lucros exige registros segregados, evidenciação adequada e demonstrações compatíveis com a natureza institucional. Para o CEBAS, essa segregação ajuda a comprovar que os recursos foram aplicados na finalidade social.
O contador especialista reduz o risco de indeferimento, aumenta a qualidade da prova e transforma a certificação em um processo de gestão.
9. Checklist final de conferência antes do protocolo
| Bloco | Conferência |
|---|---|
| Área preponderante | Órgão certificador correto definido? |
| Estatuto | Cláusulas compatíveis com LC 187/2021 e decreto regulamentador? |
| Diretoria | Ata vigente e registrada? |
| CNPJ | Dados cadastrais atualizados e coerentes? |
| Conselhos | CMAS, CMDCA, conselho da pessoa idosa ou outros, quando aplicável? |
| Cadastros | CNEAS, CNES, sistemas do MEC/MS/MDS atualizados? |
| Relatório de atividades | Contém metodologia, público, capacidade, resultados e recursos? |
| Contabilidade | Receitas, custos, despesas e gratuidades segregados? |
| Demonstrações | BP, DRE, DFC, DMPS e notas explicativas revisadas? |
| Auditoria | Parecer exigido pelo porte/receita foi verificado? |
| Certidões | Receita/PGFN e FGTS emitidos dentro do período exigido? |
| Evidências | Documentos operacionais comprovam o relatório? |
| Protocolo | Arquivos nomeados, organizados e conferidos? |
| Prazos | Renovação e eventuais diligências monitoradas? |
10. Erros que mais comprometem o CEBAS
- Estatuto desatualizado ou sem cláusula de destinação patrimonial adequada
- Relatório de atividades genérico, sem evidências quantitativas e qualitativas
- Demonstrações contábeis sem segregação por área de atuação
- Gratuidade registrada de forma frágil ou sem documentação de suporte
- Divergência entre relatório de atividades e contabilidade
- Cadastros em conselhos ou sistemas públicos desatualizados
- Certidões vencidas ou emitidas em período inadequado
- Desorganização na resposta a diligências
- Protocolo de renovação deixado para o último momento
- Ausência de profissional contábil com experiência em Terceiro Setor
11. Conclusão
Obter o CEBAS exige método, regularidade e visão técnica. A entidade precisa demonstrar que sua missão social está sustentada por documentos, registros, controles e demonstrações contábeis confiáveis.
Mais do que uma certificação, o CEBAS é um teste de maturidade institucional. Ele revela se a entidade possui governança, organização documental, clareza operacional e contabilidade capaz de comprovar a aplicação dos recursos na finalidade social.
Por isso, o melhor caminho é antecipar o processo. A entidade que prepara o CEBAS apenas no mês do vencimento costuma correr atrás de documentos. A entidade que trata o CEBAS como parte da gestão constrói segurança, reduz riscos e fortalece sua capacidade de servir à comunidade.
A certificação é pública e gratuita. A diferença está na qualidade da preparação. E nessa preparação, o profissional contábil especialista é peça central.
Fontes bibliográficas e normativas consultadas
- Lei Complementar nº 187, de 16 de dezembro de 2021. Dispõe sobre a certificação das entidades beneficentes. planalto.gov.br
- Decreto nº 11.791, de 21 de novembro de 2023. Regulamenta a Lei Complementar nº 187/2021. planalto.gov.br
- Gov.br. Certificar-se como Entidade Beneficente de Assistência Social (CEBAS). gov.br
- MDS. Certificação de Entidades Beneficentes de Assistência Social — CEBAS. gov.br/mds
- MDS. Manual CEBAS 2025. blog.mds.gov.br
- MDS. Quando posso solicitar a renovação da certificação? gov.br/mds
- Ministério da Saúde. Certificar-se como Entidade Beneficente em Saúde. gov.br
- Ministério da Saúde. Certificação de Entidades Beneficentes em Saúde. gov.br/saude
- Ministério da Educação. Solicitar Renovação CEBAS — Educação. gov.br
- Conselho Federal de Contabilidade. ITG 2002 (R1) — Entidade sem Finalidade de Lucros. cfc.org.br
As exigências podem variar conforme a área de atuação, órgão competente, porte, receita, normas vigentes e situação cadastral da entidade. Recomenda-se validação técnica antes do protocolo.
Sua entidade está pronta para buscar o CEBAS?
Fale com quem é especialista em contabilidade para o terceiro setor e organize sua certificação com segurança.
Solicitar diagnóstico