Em muitas empresas, o financeiro começa simples: uma planilha, o aplicativo do banco, alguns boletos, um controle de recebimentos e a memória do dono. Esse arranjo funciona enquanto o volume é pequeno, as decisões são centralizadas e os riscos ainda cabem na rotina. O problema aparece quando a empresa cresce, os prazos se multiplicam, os dados ficam espalhados e o gestor passa a administrar o caixa olhando apenas para o saldo bancário.
É nesse ponto que o BPO Financeiro deixa de ser uma contratação "para reduzir trabalho" e passa a ser uma decisão de gestão. Terceirizar faz sentido quando a operação financeira consome tempo estratégico, aumenta riscos, impede previsibilidade de caixa ou exige um nível de método, tecnologia e especialização que a empresa ainda não consegue manter internamente.
O BPO Financeiro, em essência, é a terceirização estruturada de rotinas financeiras para um parceiro especializado. O ponto central não é "tirar o financeiro da empresa", mas transformar uma rotina vulnerável em um processo com método, responsáveis, prazos, controles e informação útil para decisão.[1][2]

- 1. O que é BPO Financeiro — e o que ele não é
- 2. Quando terceirizar faz sentido: a lógica por trás da decisão
- 3. Sinais de que sua empresa precisa de apoio financeiro externo
- 4. O que muda quando o BPO é bem implantado
- 5. Como escolher o modelo de BPO adequado
- 6. Critérios para escolher um bom parceiro de BPO Financeiro
- 7. O que não deve ser terceirizado sem governança
- 8. Indicadores que mostram se o BPO está funcionando
- 9. Roteiro prático de implantação
- 10. BPO Financeiro é custo ou investimento?
1. O que é BPO Financeiro — e o que ele não é
BPO vem de Business Process Outsourcing, expressão usada para a terceirização de processos de negócio. No contexto financeiro, significa delegar a execução de rotinas operacionais e gerenciais do financeiro a uma empresa ou equipe especializada. O escopo pode ser parcial, quando envolve apenas determinados processos, ou amplo, quando cobre praticamente toda a rotina financeira do negócio.[1]
Na prática, o BPO Financeiro costuma atuar em atividades como:
- Contas a pagar e contas a receber
- Conciliação bancária
- Emissão ou acompanhamento de boletos e cobranças
- Controle de vencimentos
- Organização de documentos financeiros
- Atualização do fluxo de caixa
- Classificação de receitas e despesas
- Relatórios gerenciais
- Envio de informações à contabilidade
- Acompanhamento de indicadores financeiros
Essa atuação não substitui a contabilidade. O contador é responsável por escrituração, apuração tributária, obrigações acessórias, demonstrações contábeis e conformidade fiscal. O BPO Financeiro, por sua vez, cuida da rotina financeira do dia a dia e prepara informações organizadas para apoiar decisões e melhorar a qualidade dos dados que chegam à contabilidade.[3]
Também não é a mesma coisa que consultoria financeira. A consultoria diagnostica, recomenda e projeta soluções. O BPO executa continuamente. Em muitos casos, o melhor caminho é combinar os dois: primeiro reorganizar a operação, depois manter a rotina em funcionamento com indicadores e rituais de acompanhamento.
2. Quando terceirizar faz sentido: a lógica por trás da decisão
A pergunta correta não é apenas "quanto custa contratar um BPO?". A pergunta mais estratégica é: quanto custa continuar operando o financeiro do jeito atual?
Esse custo não aparece apenas na folha de pagamento. Ele aparece em juros pagos por atraso, descontos perdidos, retrabalho, duplicidade de lançamentos, baixa qualidade de informações, tempo do sócio gasto em tarefas operacionais, decisões tomadas sem previsão de caixa, falhas de cobrança, risco de fraude e dificuldade de crescer com segurança.
A literatura clássica de administração ajuda a explicar essa decisão. Ronald Coase, ao discutir a natureza da firma, mostrou que empresas existem porque organizar atividades internamente também tem custos; a decisão entre fazer dentro ou contratar fora depende da comparação entre custos de coordenação, controle e transação.[4] Oliver Williamson aprofundou essa lógica na Economia dos Custos de Transação, tratando o "fazer ou comprar" como uma decisão de governança.[5]
Aplicado ao BPO Financeiro, isso significa que terceirizar faz sentido quando o parceiro externo consegue executar com mais método, escala, tecnologia e controle do que a empresa conseguiria internamente, sem perda de governança. Ao mesmo tempo, a empresa não deve terceirizar cegamente decisões que precisam continuar sob aprovação do gestor, como autorização final de pagamentos, negociação estratégica com bancos, política de crédito, priorização de desembolsos e decisões de investimento.
Outra referência importante é o conceito de competências essenciais, de Prahalad e Hamel. A empresa precisa identificar aquilo que realmente cria vantagem competitiva e concentrar energia nisso.[6] Para muitas pequenas e médias empresas, operar diariamente boletos, extratos, vencimentos, conciliações e relatórios não é a competência central; é uma função indispensável, mas que pode ser profissionalizada por um parceiro especializado.
3. Sinais de que sua empresa precisa de apoio financeiro externo
Nem toda empresa precisa terceirizar o financeiro imediatamente. O BPO faz mais sentido quando alguns sintomas se tornam recorrentes.

3.1 O gestor decide pelo saldo bancário, não pelo fluxo de caixa
Quando a decisão financeira depende apenas de "quanto tem na conta hoje", a empresa está administrando o presente, não o futuro. O BPO ajuda a transformar entradas e saídas em uma visão projetada, permitindo antecipar falta de caixa, negociar prazos e planejar decisões com mais segurança.
3.2 Pagamentos vencem sem conferência ou aprovação clara
Atrasos, multas e pagamentos feitos "às pressas" indicam fragilidade de processo. Um bom BPO organiza prazos, documentos, responsáveis e trilhas de aprovação — mas a aprovação final deve permanecer com a empresa, especialmente em pagamentos sensíveis.
3.3 Contas a receber só são lembradas quando o caixa aperta
Cobrança reativa é um sinal clássico de desorganização financeira. O BPO pode estruturar régua de cobrança, aging de recebíveis e acompanhamento preventivo, em vez de cobrar apenas quando o problema aparece.
3.4 A informação está espalhada em bancos, planilhas, e-mails e mensagens
Empresas em crescimento costumam acumular controles paralelos, cada um contando uma história diferente. O BPO profissionaliza a base de dados: padroniza cadastros, categorias, centros de custo e armazenamento documental.
3.5 A contabilidade recebe documentos atrasados ou incompletos
Quando a operação financeira é desorganizada, a contabilidade também sofre. O BPO não substitui o contador, mas funciona como ponte entre operação financeira e contabilidade.
3.6 Não existe segregação de funções
Em empresas pequenas, é comum uma única pessoa cadastrar, lançar, pagar e conciliar. Boas práticas de controle recomendam separar responsabilidades conflitantes, porque isso reduz riscos de erro, fraude e uso indevido de recursos.[7] Quando a estrutura interna é enxuta, o BPO pode criar controles compensatórios: dupla conferência, trilha de aprovação e revisão periódica.
3.7 A empresa cresceu, mas o financeiro não acompanhou
Crescimento sem processo financeiro é uma armadilha: o volume aumenta, mas a rotina continua dependente das mesmas pessoas e controles manuais. Nessas situações, o BPO permite escalar a operação com mais previsibilidade.
4. O que muda quando o BPO é bem implantado
Um BPO Financeiro bem implantado muda a lógica da gestão. O financeiro deixa de ser um conjunto de tarefas isoladas e passa a operar como um processo contínuo. A mudança aparece em cinco dimensões:
- Organização: cadastros, documentos, categorias e vencimentos passam a seguir padrão.
- Previsibilidade: o gestor enxerga compromissos e recebimentos futuros.
- Controle: pagamentos, aprovações e conciliações deixam trilha verificável.
- Informação: relatórios deixam de ser apenas históricos e passam a apoiar decisões.
- Escala: a rotina passa a suportar crescimento com menor dependência de improviso.
Pesquisas e práticas de transformação financeira apontam que funções financeiras mais maduras tendem a buscar padronização, automação, indicadores e modelos de serviços que aumentem eficiência e qualidade da informação.[8] A APQC, referência em benchmarking de processos, trata finanças como uma área que deve ir além de "reportar o passado" e apoiar o planejamento do futuro.[9]
5. Como escolher o modelo de BPO adequado
O erro mais comum é contratar BPO Financeiro como se todo negócio precisasse do mesmo pacote. O escopo deve refletir o porte da empresa, a maturidade dos controles, a complexidade operacional, o volume de transações e a necessidade de análise gerencial.
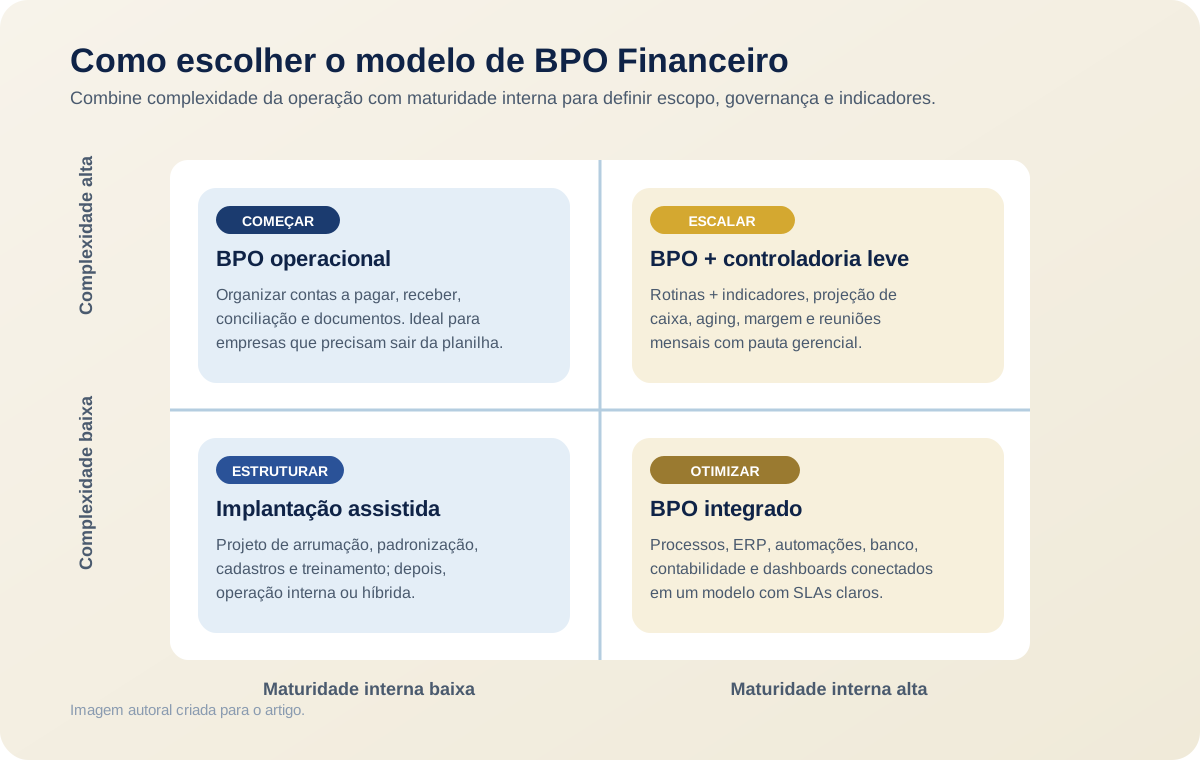
5.1 Modelo 1 — Implantação assistida
Indicado para empresas que ainda não têm processos mínimos: cadastros desorganizados, categorias confusas, documentos espalhados e controles paralelos. O parceiro organiza a casa e entrega uma rotina padronizada — pode ser o primeiro passo antes de um BPO recorrente.
5.2 Modelo 2 — BPO operacional
Indicado para empresas que querem terceirizar a execução da rotina financeira: pagar, receber, conciliar e manter o fluxo de caixa atualizado. É o modelo mais comum para pequenas empresas sem equipe financeira estruturada.
5.3 Modelo 3 — BPO com controladoria leve
Indicado para negócios que já possuem volume e necessidade de leitura gerencial. Além da execução, o parceiro entrega indicadores: inadimplência, aging, projeção de caixa, margem por centro de custo e recomendações.
5.4 Modelo 4 — BPO integrado com contabilidade, ERP e automações
Indicado para empresas com maior complexidade, múltiplas unidades e necessidade de relatórios mais frequentes. O BPO atua conectado a ERP, banco, contabilidade, CRM e dashboards — o caminho para empresas que desejam escalar com governança.
5.5 Modelo 5 — Modelo híbrido
Indicado quando a empresa quer manter parte do financeiro internamente e terceirizar atividades específicas, como conciliação, organização documental e relatórios, mantendo aprovação e relacionamento com fornecedores internamente.
6. Critérios para escolher um bom parceiro de BPO Financeiro
A escolha do fornecedor é decisiva. Um BPO ruim apenas transfere a bagunça para fora da empresa. Um BPO bom cria método, transparência e controle. Antes de contratar, avalie:
6.1 Escopo claro
O contrato deve deixar claro o que está incluído e o que não está — contas a pagar, receber, cobrança ativa, conciliação, relatórios, atendimento a fornecedores. Sem escopo, a relação vira expectativa subjetiva.
6.2 Responsabilidades e aprovações
Quem lança? Quem confere? Quem aprova? Quem paga? O BPO pode preparar e controlar, mas a empresa precisa manter autoridade sobre decisões críticas.
6.3 Segurança de acesso
Acesso bancário deve ser tratado com rigor. O ideal é que o BPO tenha acesso operacional limitado, sem poderes irrestritos de movimentação financeira, com senhas, perfis e logs bem definidos.
6.4 Rotina de comunicação
BPO não pode funcionar como "caixa-preta". A empresa deve saber quando relatórios serão entregues, qual canal será usado e como urgências serão tratadas.
6.5 Indicadores e SLAs
Acordos de nível de serviço ajudam a transformar expectativa em gestão: prazo de conciliação, prazo de relatório, percentual de pagamentos no prazo e tempo de resposta.
6.6 Integração com a contabilidade
O BPO deve facilitar a vida do contador, não criar outro silo. A integração melhora a qualidade dos fechamentos e reduz retrabalho.
6.7 Capacidade de explicar números
Um parceiro maduro não entrega apenas planilhas. Ele explica variações, alerta riscos e ajuda o gestor a fazer perguntas melhores.
7. O que não deve ser terceirizado sem governança
Terceirizar não é abdicar do controle. Algumas decisões devem permanecer com a empresa, ainda que o BPO prepare informações e execute etapas operacionais. A empresa deve manter governança sobre:
- Aprovação final de pagamentos
- Definição de prioridades em momentos de caixa restrito
- Negociação estratégica com bancos
- Política de crédito e concessão de prazo a clientes
- Descontos comerciais relevantes
- Renegociação com fornecedores-chave
- Decisões de investimento
- Assinatura de contratos
- Definição de metas financeiras
- Aprovação de relatórios gerenciais
Em outras palavras: o BPO executa, organiza e informa; a gestão decide.
8. Indicadores que mostram se o BPO está funcionando
Depois de implantado, o BPO deve ser medido. Sem indicadores, a empresa corre o risco de avaliar o serviço apenas pela sensação de alívio operacional.
| Indicador | O que mede | Por que importa |
|---|---|---|
| Conciliação bancária em dia | Percentual de contas conciliadas dentro do prazo | Garante confiabilidade dos saldos e relatórios |
| Pagamentos no prazo | Compromissos pagos sem atraso | Reduz juros, multas e ruído com fornecedores |
| Recebíveis vencidos | Valor e percentual de clientes em atraso | Ajuda a proteger caixa e orientar cobrança |
| Previsão versus realizado | Diferença entre caixa projetado e efetivo | Mostra qualidade da previsão financeira |
| Tempo de fechamento financeiro | Dias para consolidar informações do mês | Acelera análise e tomada de decisão |
| Documentos pendentes | Comprovantes, notas ou contratos faltantes | Reduz retrabalho contábil e risco de inconsistência |
| Custo por transação | Custo estimado por pagamento/recebimento | Ajuda a avaliar eficiência operacional |
A APQC, por exemplo, trata processos como contas a pagar dentro de uma lógica de benchmarking de custo, produtividade, ciclo e melhores práticas.[10] Mesmo que a pequena empresa não use benchmarks globais sofisticados, a ideia principal é válida: aquilo que não é medido tende a voltar ao improviso.
9. Roteiro prático de implantação
Uma implantação segura pode seguir quatro fases.
Fase 1 — Diagnóstico
Levantamento de bancos, contas, planilhas, documentos, fornecedores, clientes, contratos, vencimentos, dívidas, recebíveis, sistemas e rotinas atuais, para descobrir gargalos, riscos e informações faltantes.
Fase 2 — Padronização
Criação ou revisão de categorias financeiras, centros de custo, fluxo de aprovação, calendário de pagamentos, rotina de cobrança e prazos de envio à contabilidade.
Fase 3 — Operação assistida
O BPO começa a operar com acompanhamento próximo da empresa. Nessa etapa, é normal ajustar fluxos, limpar cadastros e alinhar comunicação.
Fase 4 — Gestão por indicadores
Com a rotina estabilizada, o foco passa a ser o acompanhamento gerencial: fluxo de caixa projetado, inadimplência, despesas recorrentes, margem, variações, riscos e oportunidades.
10. BPO Financeiro é custo ou investimento?
Depende da forma como é contratado e implantado.
Se a empresa contrata apenas alguém para "mexer em boletos", sem processo, sem indicador, sem segurança e sem integração com a contabilidade, o BPO vira custo. Pode até aliviar tarefas, mas não transforma a gestão.
Mas quando o BPO organiza a rotina, reduz falhas, melhora previsibilidade, libera tempo do gestor, fortalece controles e apoia decisões, ele passa a ser investimento. O retorno aparece em menos improviso, menos retrabalho, menos risco e mais clareza sobre a saúde financeira do negócio.
A terceirização financeira faz sentido quando a empresa percebe que o financeiro deixou de ser apenas uma rotina administrativa e passou a ser um gargalo para crescer. Nessa hora, insistir no improviso pode sair mais caro do que profissionalizar.
Conclusão
O BPO Financeiro não é solução universal, mas é uma resposta poderosa para empresas que precisam de organização, método e previsibilidade sem montar imediatamente uma estrutura interna robusta. Ele faz sentido quando o negócio cresce, o financeiro fica sobrecarregado, os dados perdem confiabilidade e o gestor precisa voltar a dedicar tempo ao que realmente move a empresa.
A melhor escolha não está em terceirizar tudo, mas em terceirizar com critério: escopo claro, governança, segurança, indicadores, integração contábil e acompanhamento gerencial. Quando esses elementos existem, o BPO deixa de ser uma despesa terceirizada e se transforma em uma extensão profissional da gestão financeira.
Referências bibliográficas e fontes consultadas
- SEBRAE/PR. O que é BPO financeiro e como ele pode ajudar o seu negócio? sebraepr.com.br
- CRC-TO / CFC. Consultoria e BPO Financeira. cfc.org.br
- GestãoClick. BPO Financeiro: o que é e como fazer na prática? gestaoclick.com.br
- COASE, Ronald H. The Nature of the Firm. Economica, v. 4, n. 16, 1937. andt.org.br
- WILLIAMSON, Oliver E. Outsourcing: Transaction Cost Economics and Supply Chain Management. Journal of Supply Chain Management, 2008. onlinelibrary.wiley.com
- PRAHALAD, C. K.; HAMEL, Gary. The Core Competence of the Corporation. Harvard Business Review, 1990. managementmodellensite.nl
- Washington State Auditor's Office. Segregation of Duties: Essential Internal Controls. 2019. sao.wa.gov
- Deloitte. 2025 Global Business Services Survey. deloitte.com
- APQC. Finance Transformation. apqc.org
- APQC. Understanding Accounts Payable Benchmarks and Best Practices. apqc.org
Outras fontes consultadas: SEBRAE/PR, Terceirização Financeira: Uma Solução Inteligente para a Gestão Empresarial; Deloitte, Gartner Magic Quadrant for Finance and Accounting Business Process Outsourcing 2025; IFAC/IMA, Management Accounting, Risk Management, and Internal Control; ISACA, COBIT.
Seu financeiro trabalha para o seu crescimento?
Fale com quem organiza a rotina financeira da sua empresa com método, controle e visão de gestão.
Solicitar diagnóstico