A Lei Rouanet é uma das formas mais conhecidas de incentivo fiscal à cultura no Brasil. Na prática, ela permite que empresas tributadas pelo Lucro Real destinem parte do Imposto de Renda devido para projetos culturais aprovados pelo Ministério da Cultura, observados os limites e regras legais aplicáveis. Para pessoas jurídicas, a referência geral é o limite de até 4% do IRPJ devido por período de apuração.
Mais do que uma oportunidade fiscal, o mecanismo pode funcionar como uma estratégia de posicionamento institucional: a empresa apoia iniciativas culturais, fortalece vínculos com a comunidade, amplia sua presença de marca e contribui para a democratização do acesso à cultura. O ponto central é executar o processo com método: estimar corretamente o limite fiscal, selecionar projetos regulares, formalizar o apoio, fazer o depósito na conta autorizada e manter documentação comprobatória.
Este artigo apresenta uma visão prática para empresários, gestores financeiros, conselhos administrativos e áreas de marketing institucional que desejam participar da Lei Rouanet com segurança.

- 1. O que é a Lei Rouanet e por que ela importa para as empresas
- 2. Quem pode participar como empresa incentivadora
- 3. Quanto a empresa pode destinar
- 4. Doação ou patrocínio: qual modelo escolher
- 5. Artigo 18 e Artigo 26: atenção ao enquadramento do projeto
- 6. Passo a passo para sua empresa participar
- 7. Como escolher um bom projeto cultural
- 8. Erros comuns que a empresa deve evitar
- 9. Perguntas frequentes
- 10. O papel da contabilidade nesse processo
- 11. Conclusão: incentivo cultural também é decisão de gestão
1. O que é a Lei Rouanet e por que ela importa para as empresas
A Lei nº 8.313/1991 instituiu o Programa Nacional de Apoio à Cultura (Pronac), com a finalidade de captar e canalizar recursos para o setor cultural. Dentro desse sistema, o mecanismo de incentivo a projetos culturais permite que pessoas físicas e jurídicas apoiem projetos previamente aprovados pelo Ministério da Cultura.
Para a empresa, a lógica é simples, mas exige cuidado técnico: em vez de recolher integralmente uma parcela do Imposto de Renda ao Tesouro, a organização pode direcionar parte desse valor para um projeto cultural autorizado. O recurso não é livremente escolhido nem transferido de forma informal. Ele deve seguir o enquadramento do projeto, o prazo de captação, a conta bancária vinculada e as obrigações documentais previstas na legislação e nos normativos do Ministério da Cultura.
A Lei Rouanet, portanto, não deve ser tratada apenas como "patrocínio cultural". Ela é uma decisão que envolve planejamento tributário, reputação corporativa, compliance, relacionamento comunitário e responsabilidade institucional.
2. Quem pode participar como empresa incentivadora
O incentivo com dedução no Imposto de Renda é direcionado a pessoas jurídicas tributadas com base no Lucro Real. Empresas enquadradas no Simples Nacional ou no Lucro Presumido podem apoiar projetos culturais por razões institucionais ou de marketing, mas, como regra, não utilizam o benefício federal de dedução do IRPJ no mesmo formato aplicável ao Lucro Real.
Antes de iniciar qualquer negociação com proponentes culturais, a empresa deve responder a três perguntas:
- A empresa está no Lucro Real no período em que pretende incentivar?
- Há IRPJ devido suficiente para absorver o incentivo dentro do limite legal?
- A empresa possui governança interna para aprovar, documentar e monitorar o apoio?
Esse diagnóstico evita um erro comum: escolher um projeto interessante, anunciar o patrocínio e somente depois descobrir que o benefício fiscal não se aplica ao regime tributário da empresa ou que o limite disponível é menor do que o valor desejado.
3. Quanto a empresa pode destinar
Para pessoas jurídicas, o limite geral informado pelos órgãos oficiais é de até 4% do Imposto de Renda devido. A base de cálculo não é o faturamento, o lucro contábil nem o caixa disponível. A referência é o IRPJ devido no período de apuração, conforme orientação contábil e fiscal.
Um exemplo simplificado ajuda a visualizar:
| Situação estimada | Valor |
|---|---|
| IRPJ devido no período | R$ 1.000.000,00 |
| Limite máximo de incentivo, considerando 4% | R$ 40.000,00 |
| Valor que pode ser direcionado a projeto cultural, respeitadas as regras | Até R$ 40.000,00 |
Esse cálculo deve ser feito antes do aporte, preferencialmente com projeção fiscal atualizada. Em empresas com apuração trimestral, mensal por estimativa ou ajustes relevantes no lucro tributável, o acompanhamento precisa ser mais próximo. O objetivo é evitar excesso de destinação, insuficiência de imposto a compensar ou perda de oportunidade por falta de planejamento.
4. Doação ou patrocínio: qual modelo escolher
A Lei Rouanet prevê duas modalidades principais de incentivo: doação e patrocínio.
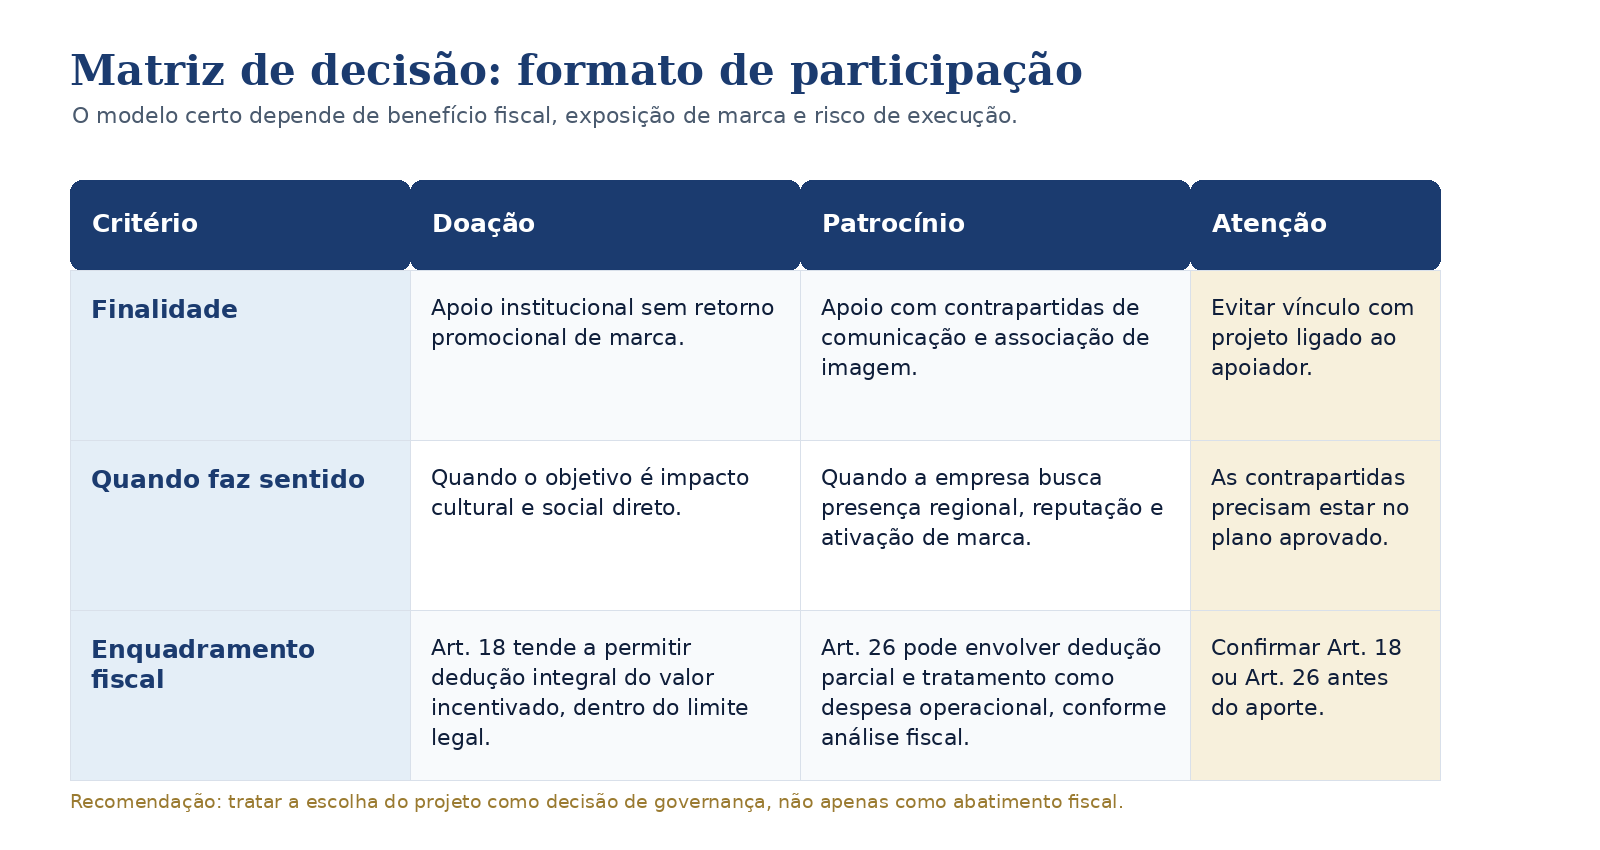
Na doação, a empresa apoia o projeto sem finalidade promocional. Não há retorno de imagem, exposição de marca ou contrapartida publicitária. É um formato adequado quando o objetivo principal é contribuição cultural, desenvolvimento comunitário ou fortalecimento de uma causa alinhada aos valores institucionais da empresa.
No patrocínio, existe finalidade promocional. A empresa pode associar sua marca ao projeto, observadas as regras aprovadas no plano de divulgação e as orientações de uso de marcas oficiais. É o modelo mais comum quando o apoio cultural se conecta a uma estratégia de reputação, presença territorial, relacionamento com públicos ou posicionamento ESG.
A escolha deve considerar o que a empresa espera alcançar. Se o objetivo é presença de marca, relacionamento e comunicação institucional, o patrocínio tende a ser mais adequado. Se o objetivo é apoiar uma manifestação cultural sem ativação promocional, a doação pode ser suficiente.
5. Artigo 18 e Artigo 26: atenção ao enquadramento do projeto
Ao avaliar um projeto cultural, a empresa deve observar se ele está enquadrado no Artigo 18 ou no Artigo 26 da Lei nº 8.313/1991. Essa informação influencia o percentual de dedução e a forma de análise do benefício fiscal.
De forma prática:
- Projetos enquadrados no Artigo 18 tendem a permitir dedução de 100% do valor incentivado, respeitado o limite legal aplicável ao contribuinte
- Projetos enquadrados no Artigo 26 possuem regras de dedução parcial. Para pessoas jurídicas, as referências oficiais indicam percentuais de 40% para doação e 30% para patrocínio, podendo haver tratamento como despesa operacional, conforme análise fiscal
Antes de fechar o apoio, confirme o número do Pronac, o enquadramento, o prazo de captação, o valor autorizado e a situação do projeto nos canais oficiais.
6. Passo a passo para sua empresa participar
Passo 1 — Verifique o regime tributário e estime o limite fiscal
A primeira etapa é contábil. Confirme se a empresa é tributada pelo Lucro Real e projete o IRPJ devido. Em seguida, estime o limite potencial de destinação. Essa análise deve ser documentada internamente, porque será a base para aprovar o valor do incentivo.
Passo 2 — Defina a estratégia de apoio cultural
Antes de escolher um projeto, defina a intenção. A empresa quer fortalecer sua marca em determinada região? Apoiar formação cultural de crianças e jovens? Associar-se à preservação do patrimônio histórico? Incentivar música, teatro, literatura, audiovisual ou cultura popular?
Passo 3 — Pesquise projetos aprovados
A pesquisa deve priorizar projetos aprovados e autorizados a captar recursos. O Ministério da Cultura disponibiliza plataformas e informações públicas sobre propostas, projetos e indicadores da Lei Rouanet, inclusive por meio do Salic Comparar.
Passo 4 — Faça uma due diligence do projeto e do proponente
A empresa deve analisar não apenas a beleza da proposta, mas sua viabilidade. Alguns pontos mínimos:
- Número do Pronac e situação do projeto
- Prazo de captação vigente
- Valor total aprovado e percentual já captado
- Enquadramento no Artigo 18 ou 26
- Histórico e experiência do proponente
- Coerência entre orçamento, entregas e cronograma
- Política de contrapartidas, quando houver patrocínio
- Obrigações de acessibilidade, democratização de acesso e comunicação
- Riscos de imagem ou conflitos de interesse
Passo 5 — Formalize a decisão
Mesmo quando a legislação permite a destinação, a decisão deve passar por governança interna. O ideal é registrar a aprovação em documento próprio, com justificativa, valor, projeto escolhido, modalidade de apoio e responsáveis internos.
Passo 6 — Deposite o valor na conta de captação autorizada
O aporte deve ser realizado conforme as regras do projeto, normalmente por depósito identificado na conta de captação vinculada ao projeto cultural. Não é recomendável fazer transferências para contas não vinculadas ao projeto, pagamentos informais ou aportes fora do prazo de captação.
Passo 7 — Solicite e arquive a documentação
A empresa deve manter um dossiê do incentivo, contendo, no mínimo:
- Comprovante da transferência ou depósito identificado
- Recibo ou documento emitido em favor da empresa incentivadora
- Dados do projeto e número do Pronac
- Comprovação da autorização de captação
- Contrato ou instrumento de patrocínio, quando aplicável
- Materiais de aprovação interna
- Evidências de entrega de contrapartidas, quando houver
- Registros contábeis e fiscais relacionados ao incentivo
Passo 8 — Registre corretamente e acompanhe a execução
Após o aporte, a área contábil deve registrar a operação conforme a natureza do incentivo, o enquadramento do projeto e as regras fiscais aplicáveis. O acompanhamento reduz riscos, melhora a prestação de contas interna e permite que a empresa comunique o impacto do apoio com responsabilidade.
7. Como escolher um bom projeto cultural
Um bom projeto para incentivo não é necessariamente o mais famoso. É aquele que combina regularidade, alinhamento estratégico e capacidade de execução. A empresa deve observar cinco critérios:
- Regularidade documental: o projeto precisa estar aprovado, com autorização de captação vigente e dados verificáveis
- Aderência ao posicionamento da empresa: o apoio deve conversar com território, públicos, valores e estratégia institucional
- Capacidade de execução: o proponente deve demonstrar experiência, equipe, cronograma coerente e orçamento compatível
- Transparência: projetos bem organizados oferecem informações claras sobre metas, entregas, orçamento, contrapartidas e indicadores
- Potencial de impacto: o incentivo deve gerar valor cultural real — acesso, formação, circulação, preservação, inclusão ou fortalecimento da economia criativa
8. Erros comuns que a empresa deve evitar
A participação na Lei Rouanet é segura quando há processo. Os problemas geralmente surgem quando o incentivo é tratado como favor, publicidade ou decisão de última hora.
- Destinar valores sem confirmar se a empresa está no Lucro Real
- Calcular o limite sobre faturamento ou caixa, e não sobre IRPJ devido
- Apoiar projeto sem verificar número do Pronac, prazo e enquadramento
- Transferir recursos para conta não autorizada
- Prometer exposição de marca em doações
- Ignorar regras de uso de marcas oficiais e aprovação de materiais
- Não guardar recibos, comprovantes e documentos fiscais
- Confundir benefício fiscal com redução automática de todos os tributos
- Escolher projeto apenas por proximidade pessoal, sem análise de conflito de interesse
- Comunicar impacto sem evidências
9. Perguntas frequentes
A empresa precisa desembolsar dinheiro?
Sim. A empresa realiza o aporte financeiro ao projeto e, posteriormente, utiliza o incentivo na apuração do Imposto de Renda, respeitados os limites e regras aplicáveis. O benefício não significa "não pagar nada"; significa direcionar parte do imposto devido para uma finalidade cultural aprovada.
Toda empresa pode deduzir?
Não. A dedução federal para pessoa jurídica se aplica às empresas tributadas com base no Lucro Real, observadas as regras do IRPJ.
Posso escolher qualquer projeto cultural?
Não para fins de incentivo fiscal. O projeto precisa estar aprovado e autorizado a captar recursos pelo mecanismo da Lei Rouanet.
Posso exigir divulgação da minha marca?
Somente quando o apoio for estruturado como patrocínio e as contrapartidas forem compatíveis com o plano aprovado. Na doação, não há finalidade promocional.
O que devo pedir ao proponente?
Peça o número do Pronac, a portaria ou comprovação de autorização de captação, dados da conta de captação, enquadramento no Artigo 18 ou 26, plano de comunicação, cronograma, orçamento aprovado, contrato ou instrumento de apoio e recibo após o aporte.
10. O papel da contabilidade nesse processo
A participação na Lei Rouanet envolve cultura, marketing e responsabilidade social, mas sua execução segura passa pela contabilidade. A área contábil deve apoiar a empresa em quatro frentes:
- Diagnóstico fiscal: confirmar regime tributário, limite de dedução e melhor momento para realizar o aporte.
- Validação documental: revisar os dados do projeto, documentos recebidos e comprovantes de pagamento.
- Registro contábil e fiscal: orientar o tratamento do incentivo e a correta escrituração.
- Governança: manter histórico, evidências e controles para futuras revisões internas ou fiscais.
Quando bem conduzida, a Lei Rouanet deixa de ser um tema distante e passa a ser uma ferramenta prática de gestão: a empresa direciona parte de seu imposto, apoia a cultura, fortalece sua reputação e mantém segurança documental.
11. Conclusão: incentivo cultural também é decisão de gestão
A Lei Rouanet permite que empresas transformem parte do Imposto de Renda devido em acesso à cultura, preservação de memória, formação artística e circulação de bens culturais. Mas o benefício só se sustenta quando há método.
A empresa que deseja participar deve começar pelo básico: confirmar se é Lucro Real, calcular seu limite, escolher projeto aprovado, formalizar o apoio, depositar na conta correta, guardar documentos e acompanhar a execução. Essa trilha reduz riscos e aumenta o valor institucional do incentivo.
No fim, apoiar a cultura não é apenas uma despesa de imagem nem um benefício fiscal isolado. É uma escolha estratégica: a empresa decide onde parte do seu imposto pode gerar impacto, reputação e legado.
Este conteúdo tem finalidade informativa e não substitui análise jurídica, contábil ou fiscal individualizada. Antes de realizar qualquer aporte, valide o enquadramento do projeto e o tratamento tributário com a assessoria responsável pela empresa.
Checklist rápido para empresas
- Confirmar que a empresa está no Lucro Real
- Estimar o IRPJ devido e o limite de até 4%
- Definir objetivo institucional do apoio
- Consultar projetos aprovados e autorizados a captar
- Verificar número do Pronac, enquadramento e prazo de captação
- Escolher entre doação e patrocínio
- Formalizar contrato, termo ou aprovação interna
- Depositar somente na conta captação autorizada
- Solicitar recibo e manter comprovantes
- Registrar corretamente na contabilidade
- Acompanhar execução, contrapartidas e evidências de impacto
Referências bibliográficas
- BRASIL. Lei nº 8.313, de 23 de dezembro de 1991. Institui o Programa Nacional de Apoio à Cultura (Pronac). planalto.gov.br
- BRASIL. Decreto nº 11.453, de 23 de março de 2023. Dispõe sobre mecanismos de fomento do sistema de financiamento à cultura. planalto.gov.br
- Ministério da Cultura. O que é a Lei Rouanet? gov.br/cultura
- Ministério da Cultura. Quem pode participar? gov.br/cultura
- Ministério da Cultura. Como funciona a Lei Rouanet? gov.br/cultura
- Ministério da Cultura. Pesquise projetos e dados (Salic). gov.br/cultura
- Ministério da Cultura. Instrução Normativa MinC nº 29, de 29 de janeiro de 2026.
- Receita Federal do Brasil. Projetos Culturais (Lei Rouanet). gov.br/receitafederal
Sua empresa quer apoiar a cultura com segurança fiscal?
Fale com quem calcula limites, valida projetos e organiza a documentação do seu incentivo pela Lei Rouanet.
Solicitar diagnóstico