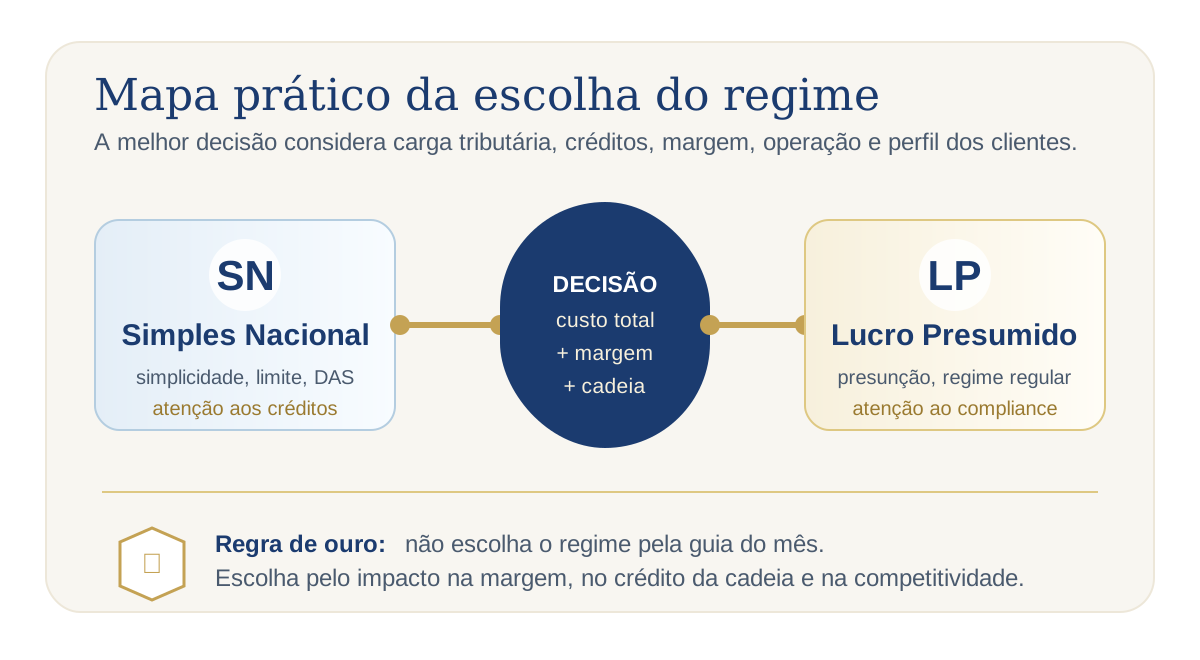
A Reforma Tributária muda a pergunta que muitas empresas fazem todos os anos. Antes, a comparação entre Simples Nacional e Lucro Presumido costumava começar pela guia mensal: "quanto vou pagar?". Agora, a decisão precisa considerar também a cadeia de créditos, o perfil dos clientes, a margem real, a capacidade operacional e o impacto do novo modelo de IBS e CBS na formação de preço.
O Simples Nacional continuará relevante pela simplificação e previsibilidade. O Lucro Presumido pode ganhar força quando a margem, os créditos e o perfil B2B justificam maior estrutura fiscal. Entre um e outro, a melhor escolha não é a que parece mais barata em uma simulação isolada, mas a que protege a margem, preserva competitividade e sustenta o crescimento.
Ao longo deste artigo, você verá os critérios que devem orientar essa decisão, quando a mudança pode fazer sentido e por que a simulação precisa considerar o negócio inteiro, não apenas a guia do mês.
Não escolha o regime tributário apenas pela guia do mês. Escolha pelo impacto total na margem, no crédito da cadeia e na competitividade da empresa.
- 1. Por que a Reforma Tributária muda a análise de regime?
- 2. O que é o Simples Nacional nesse contexto?
- 3. O que é o Lucro Presumido nesse contexto?
- 4. O novo centro da decisão: crédito tributário
- 5. Comparativo prático: Simples Nacional x Lucro Presumido
- 6. Quando vale a pena mudar?
- 7. Critérios de decisão: a simulação precisa ser por cenário
- 8. Simples com IBS/CBS por fora: atenção especial
- 9. Checklist prático para decidir
- 10. Erros comuns na escolha do regime
- 11. O papel do contador especialista
- 12. Conclusão
1. Por que a Reforma Tributária muda a análise de regime?
Durante muito tempo, a decisão entre Simples Nacional e Lucro Presumido foi tratada como uma comparação de carga tributária direta. A empresa levantava faturamento, folha de pagamento, atividade, anexo do Simples, presunção do lucro e alíquotas aplicáveis. Depois, comparava o valor final da guia.
Essa lógica continua importante, mas se tornou insuficiente.
A Reforma Tributária do Consumo cria a CBS, de competência federal, o IBS, de competência estadual e municipal, e o Imposto Seletivo, além de substituir gradualmente tributos como PIS, Cofins, ICMS e ISS. O novo modelo busca reduzir cumulatividade, aumentar transparência e aproximar o sistema brasileiro de um IVA com crédito financeiro amplo.
Na prática, a escolha do regime deixa de ser apenas uma decisão contábil ou fiscal. Ela passa a ser uma decisão de preço, posicionamento comercial, fluxo de caixa, compliance e relacionamento com clientes e fornecedores.
2. O que é o Simples Nacional nesse contexto?
O Simples Nacional é um regime favorecido destinado a microempresas e empresas de pequeno porte. Sua principal vantagem é reunir diversos tributos em uma sistemática simplificada, com cálculo baseado na receita bruta, atividade exercida e enquadramento nos anexos correspondentes.
Em regra, ele é atrativo quando a empresa valoriza simplicidade, tem estrutura administrativa enxuta, faturamento dentro do limite legal e carga efetiva competitiva em comparação com regimes alternativos.
Na Reforma Tributária, o Simples não desaparece. O ponto sensível é que o contribuinte optante poderá avaliar se permanece no recolhimento simplificado também em relação ao IBS e à CBS ou se, em determinadas hipóteses, convém apurar esses tributos pelo regime regular, mantendo-se no Simples para os demais tributos.
Quando o Simples tende a fazer sentido
O Simples Nacional tende a ser mais adequado quando:
- A empresa ainda está em fase de crescimento e precisa de simplicidade operacional
- A carga efetiva do regime é competitiva
- O negócio vende majoritariamente para consumidor final
- Os clientes não tomam decisões relevantes com base no crédito tributário
- A empresa tem baixo volume de insumos tributados ou pouca capacidade de aproveitar créditos
- A estrutura fiscal ainda não comporta maior complexidade
- O faturamento está distante do limite de exclusão e dos sublimites aplicáveis
No novo ambiente, permanecer no Simples pode ser vantajoso para a empresa, mas menos atrativo para determinados clientes empresariais se o crédito transferido for inferior ao esperado na cadeia. Esse ponto pode pesar em negociações comerciais, especialmente em mercados B2B mais sensíveis a crédito tributário.
3. O que é o Lucro Presumido nesse contexto?
O Lucro Presumido é um regime em que IRPJ e CSLL são calculados a partir de percentuais de presunção aplicados sobre a receita, conforme a atividade. Em termos práticos, a lei presume uma margem tributável. Se a margem real da empresa for superior à margem presumida, o regime pode ser vantajoso. Se for inferior, pode se tornar pesado.
Além disso, o Lucro Presumido não é um regime simplificado como o Simples. Ele exige maior disciplina fiscal, controles contábeis, apuração separada de tributos e maior atenção às obrigações acessórias.
Com a Reforma Tributária, as empresas fora do Simples entram no regime regular de IBS e CBS, sujeito à lógica de débito e crédito. Isso pode ser relevante para empresas que compram muitos insumos, vendem para outras empresas ou precisam preservar competitividade em cadeias que valorizam crédito tributário.
Quando o Lucro Presumido tende a ganhar força
O Lucro Presumido pode se tornar mais interessante quando:
- A empresa tem margem real superior à presunção aplicável
- Os clientes são majoritariamente empresas que valorizam créditos
- Há aquisição relevante de insumos, mercadorias, serviços ou custos com potencial de crédito
- O negócio já possui estrutura contábil e fiscal organizada
- A empresa está próxima do limite do Simples ou já superou o limite legal
- A estratégia comercial depende de preço competitivo em cadeias B2B
- O regime do Simples gera perda de competitividade nas negociações
Migrar para o Lucro Presumido apenas porque "parece mais profissional" pode ser um erro. O regime exige simulação detalhada, análise de margem, efeitos no caixa, obrigações acessórias, folha, pró-labore, distribuição de lucros e impactos comerciais.
4. O novo centro da decisão: crédito tributário
A Reforma Tributária introduz um componente decisivo: o tratamento dos créditos de IBS e CBS.
Antes, muitas empresas olhavam para o regime tributário apenas pelo custo interno. Agora, será necessário olhar também para o efeito externo: como o regime escolhido afeta o cliente, o fornecedor e a cadeia econômica.
Em termos práticos, a análise precisa responder:
- Minha empresa vende para consumidor final ou para outras empresas?
- Meus clientes precisam ou valorizam créditos tributários?
- Minha operação compra insumos que geram créditos relevantes?
- O preço praticado comporta o novo impacto tributário?
- O regime atual melhora ou piora minha competitividade?
- A empresa tem controle fiscal suficiente para apurar créditos corretamente?
Se o cliente é pessoa física ou consumidor final, o crédito costuma ter menor peso comercial. Se o cliente é empresa, especialmente no Lucro Real ou em cadeias industriais, comerciais e de serviços estruturados, o crédito pode virar critério de negociação.
5. Comparativo prático: Simples Nacional x Lucro Presumido
| Critério | Simples Nacional | Lucro Presumido |
|---|---|---|
| Perfil típico | Micro e pequena empresa com busca por simplicidade | Empresa com operação mais estruturada e margem compatível |
| Complexidade | Menor | Maior |
| Cálculo | Receita bruta, anexo e faixa | Receita, presunção de lucro e tributos por regime |
| Limite de receita | Sujeito ao limite legal do Simples | Não segue o limite do Simples |
| Crédito na Reforma | Deve ser analisado conforme regra aplicável e eventual opção por regime regular de IBS/CBS | Integra o regime regular de IBS/CBS |
| Melhor para | Operações simples, B2C, empresas em crescimento, menor estrutura | Operações B2B, margens superiores à presunção, cadeia com créditos relevantes |
| Risco principal | Decidir só pelo DAS e ignorar crédito/cliente | Decidir pela aparência de economia e ignorar compliance/custos |
| Exigência técnica | Simulação anual e revisão de anexos | Simulação tributária, contábil e operacional mais detalhada |
A escolha do regime tributário depende da atividade, receita, margem, folha, estrutura societária, composição de clientes, cadeia de créditos, legislação vigente e projeções econômicas. Recomenda-se validação técnica antes de qualquer opção ou alteração de regime.
6. Quando vale a pena mudar?
A mudança de regime pode valer a pena quando o ganho tributário, comercial e estratégico supera o custo de complexidade. Não basta comparar a guia atual com a guia projetada. É preciso estimar os efeitos no preço, na margem, no aproveitamento de créditos, no comportamento dos clientes e na capacidade de cumprir obrigações fiscais.
Sinais de que a empresa deve reavaliar o regime
- Faturamento próximo ao limite do Simples
- Crescimento acelerado nos últimos 12 meses
- Aumento de vendas para empresas
- Clientes solicitando destaque, crédito ou revisão de preço
- Margens reais superiores às presunções do Lucro Presumido
- Aumento de compras de insumos tributados
- Mudança de mix entre comércio, indústria e serviços
- Folha de pagamento alterando o enquadramento ou a carga efetiva
- Expansão para outros municípios ou estados
- Necessidade de melhorar controles fiscais e gerenciais
7. Critérios de decisão: a simulação precisa ser por cenário
A melhor escolha exige simulação com dados reais. O contador especialista deve trabalhar com cenários, e não com uma resposta pronta.
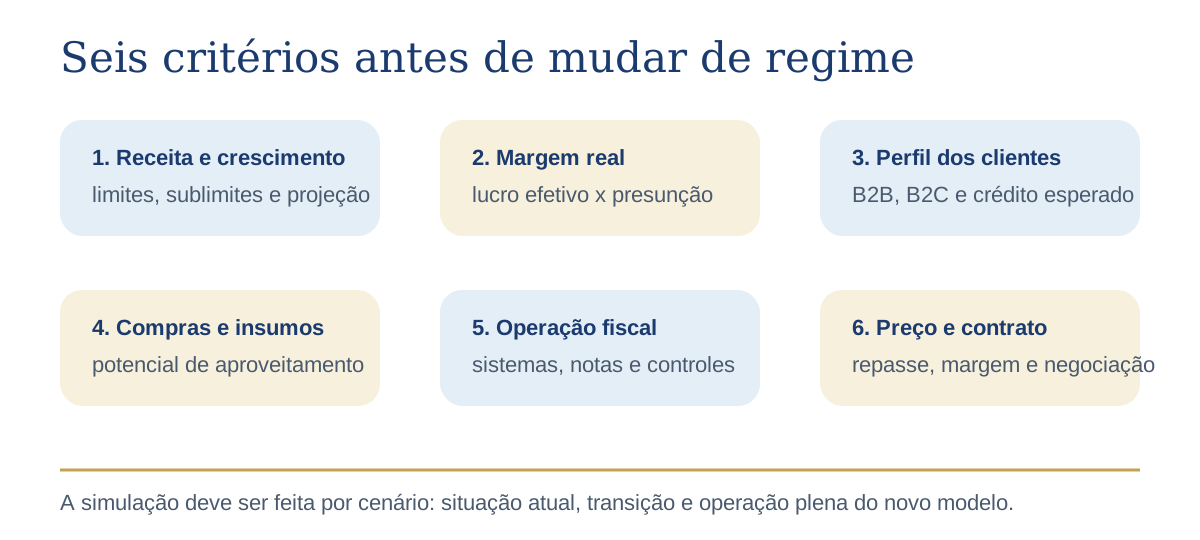
Antes de mudar de regime, a empresa deve organizar a análise em critérios objetivos. A decisão precisa cruzar receita, margem, perfil dos clientes, compras, operação fiscal e impacto comercial.
7.1 Receita e projeção de crescimento
A primeira pergunta é simples: a empresa cabe no Simples hoje e continuará cabendo no próximo exercício? O limite de receita é um critério objetivo, mas não é o único.
7.2 Margem real versus margem presumida
No Lucro Presumido, o regime pode favorecer empresas cuja margem real seja maior que a margem presumida. Por isso, a simulação precisa partir da contabilidade gerencial: receita, custos, despesas, margem por produto, margem por serviço e resultado por unidade de negócio.
7.3 Perfil dos clientes
Se a empresa vende para consumidor final, o regime pode ser decidido com maior foco na carga própria e na simplicidade. Se vende para outras empresas, a decisão precisa considerar o crédito que o cliente poderá aproveitar.
7.4 Compras, insumos e créditos
Uma empresa com baixo volume de insumos pode não se beneficiar tanto do regime regular. Já uma empresa com cadeia robusta de compras pode encontrar no aproveitamento de créditos um fator decisivo.
7.5 Custo de compliance
Sistemas, emissão fiscal, revisão de cadastro de produtos, classificação, conciliações, controles, obrigações acessórias e suporte contábil entram na conta. O regime mais econômico na planilha pode não ser o melhor se a empresa não tiver maturidade para cumprir o processo com segurança.
7.6 Preço, contrato e posicionamento
Se o regime escolhido altera crédito, custo ou percepção do cliente, ele pode exigir revisão de contrato, tabela de preço e política de negociação.
8. Simples com IBS/CBS por fora: atenção especial
Um dos pontos mais relevantes da Reforma Tributária é a possibilidade de o optante pelo Simples Nacional apurar IBS e CBS pelo regime regular, sem necessariamente deixar o Simples para os demais tributos.
Essa alternativa pode ser útil para empresas que desejam continuar com parte da simplificação do Simples, mas precisam gerar ou aproveitar créditos de forma mais aderente à cadeia econômica. Entretanto, essa escolha deve ser tomada com cautela — não é uma decisão automática.
Em quais casos essa alternativa merece estudo?
- Empresa optante pelo Simples que vende para clientes B2B
- Clientes que comparam fornecedores pelo crédito disponível
- Operação com compras relevantes
- Risco de perder competitividade comercial
- Empresa com maturidade fiscal suficiente para operar com apuração mais detalhada
9. Checklist prático para decidir
Antes de escolher entre Simples Nacional, Lucro Presumido ou permanência no Simples com IBS/CBS em regime regular, a empresa deve responder:
- Qual foi a receita dos últimos 12 meses?
- Qual é a projeção de receita para o próximo ano?
- A empresa está próxima do limite do Simples?
- Qual é a margem real por produto, serviço ou unidade?
- A folha de pagamento altera a carga efetiva?
- Os clientes são pessoas físicas ou empresas?
- Os clientes valorizam créditos tributários?
- A empresa compra insumos relevantes?
- Existe potencial de crédito na cadeia?
- O sistema fiscal está preparado para as novas informações?
- A precificação já considera o novo modelo tributário?
- A mudança melhora a competitividade ou apenas reduz a guia?
- O custo de compliance foi considerado?
- O contador simulou cenários e documentou as premissas?
10. Erros comuns na escolha do regime
Olhar apenas a alíquota
A alíquota nominal raramente conta a história completa. O que importa é a carga efetiva, considerando deduções, anexos, presunção, créditos, folha, obrigações e cadeia comercial.
Comparar regimes sem contabilidade gerencial
Sem margem por atividade, a simulação vira aproximação. Empresas que misturam produtos, serviços e unidades de negócio precisam separar dados antes de decidir.
Ignorar o perfil do cliente
No novo modelo, o cliente pode ser parte da decisão. Se ele precisa de crédito, o regime do fornecedor pode impactar preço e competitividade.
Mudar sem preparar sistemas
A Reforma Tributária exigirá maior qualidade nos cadastros, notas fiscais, classificação fiscal, controles e conciliações. A mudança de regime sem preparação operacional aumenta risco.
Decidir sem horizonte de transição
A transição será gradual. A melhor decisão pode mudar entre 2026, 2027, 2029 e a plena vigência do novo modelo. Por isso, a escolha deve ser revisada periodicamente.
11. O papel do contador especialista
A escolha do regime tributário na Reforma Tributária não deve ser tratada como enquadramento automático. Ela exige análise técnica, visão de negócio e capacidade de traduzir legislação em decisão empresarial. O contador especialista atua em quatro frentes:
- Diagnóstico: levantamento de receita, atividade, anexos, margem, folha, custos, clientes e fornecedores.
- Simulação: comparação entre Simples, Lucro Presumido e cenários com IBS/CBS no regime regular.
- Estratégia: avaliação do impacto em preço, crédito, margem, contratos e competitividade.
- Execução: adequação de sistemas, cadastros, emissão fiscal, controles internos e acompanhamento das mudanças legais.
Mais do que calcular tributos, o profissional contábil precisa apoiar a empresa a decidir com método. Na Reforma Tributária, a contabilidade deixa de ser apenas apuração e passa a ser inteligência de gestão.
12. Conclusão
Não existe resposta universal para a pergunta "Simples Nacional ou Lucro Presumido?". Existe resposta adequada para cada empresa, em determinado momento, com determinada margem, determinado perfil de cliente e determinada estrutura operacional.
O Simples continua sendo uma alternativa valiosa para muitas empresas. O Lucro Presumido também pode ser estratégico quando a margem, a cadeia de créditos e o perfil comercial justificam maior complexidade. A novidade é que, com a Reforma Tributária, a decisão precisa considerar não apenas o imposto pago, mas o efeito do regime na operação inteira.
A empresa que se preparar antes terá vantagem. Quem simular cenários, revisar precificação, organizar cadastros, entender créditos e contar com apoio contábil especializado terá melhores condições de atravessar a transição com segurança.
As regras da Reforma Tributária estão em fase de implementação e regulamentação. A análise deve ser revisada conforme legislação vigente, atividade econômica e dados reais da empresa.
Referências bibliográficas e fontes consultadas
- Emenda Constitucional nº 132, de 20 de dezembro de 2023. Altera o Sistema Tributário Nacional. planalto.gov.br
- Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o IBS, a CBS e o Imposto Seletivo. planalto.gov.br
- Lei Complementar nº 123, de 14 de dezembro de 2006. Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte. planalto.gov.br
- Lei Complementar nº 227, de 13 de janeiro de 2026. Institui o Comitê Gestor do IBS e altera regras correlatas. planalto.gov.br
- Receita Federal do Brasil. Entenda a Reforma Tributária do Consumo. gov.br/receitafederal
- Receita Federal do Brasil. CGSN define prazos de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS para 2027. gov.br/receitafederal
- Receita Federal do Brasil. Manual da Exclusão do Simples Nacional. receita.fazenda.gov.br
- Receita Federal do Brasil. Perguntas e Respostas Pessoa Jurídica — Lucro Presumido. gov.br/receitafederal
Sua empresa está no regime tributário certo?
Fale com quem simula cenários reais e ajuda sua empresa a decidir com método diante da Reforma Tributária.
Solicitar diagnóstico